CRS境外账户税收追查深度分析报告
目录
核心结论速览
① 香港CRS交换了什么?
香港金融机构依《税务条例》(第112章)第8A部,每年采集内地税收居民账户的身份字段(姓名/地址/TIN/出生日期/出生地)+ 账号与年末余额 + 利息/股息/其他收入/金融资产出售毛收入 + 申报机构识别码;若账户由消极非金融机构(Passive NFE)持有,须穿透到控制人(持股>25%的自然人或信托相关方)并报送其全部身份字段。经香港税务局→OECD共同传输系统,依据《内地—香港AEOI安排》(2018年9月6日生效)与《多边税收征管互助公约》/MCAA,每年9月自动交换一次,首次交换为2018年9月(2017年度数据)。
② 税务局在查谁、查什么?
2025年11月北京、厦门、四川、福建、广东、深圳六地税务局集中通报6起"境内居民取得境外收入未申报"典型案例,合计补缴约2482万元,全部走"提示提醒→自查整改→补税+滞纳金"路径,均未罚款。追查重心几乎全部是中国税收居民的境外所得(而非非居民的境内来源所得),高发资产类型为:港美股券商投资收益、境外保险分红、境外公司分红/股权转让、香港账户收支经营款、离岸信托收益。触发核心是CRS数据与个税申报的大数据比对。
③ 美国券商信息会被交换吗?
现行状态:不会自动交换。美国不参与CRS,仅实行FATCA;中美FATCA IGA自2014年6月达成"实质一致"(Model 1)后,至今(2026年8月美国财政部官网)从未正式签署生效,仍停留在"Agreement in Substance"状态。因此美国本土券商(IBKR美国账户、嘉信等)不会自动向中国税务机关报送中国税收居民账户信息。目前无公开先例证明中国税务机关通过中美税收协定第25条依请求交换或美国司法程序,直接从美国券商获取信息并补税。已公开的补税案例信息来源均为CRS(香港/新西兰/新加坡等)。未来3-5年内美国加入CRS或中美IGA正式生效的概率较低,但依请求交换(EOIR)通道在法律上可用,全球税收透明化趋势(含CARF 2029年美国接入)长期压缩美国作为信息盲区的空间。
④ 实战案例验证:CRS数据如何"落地"成一张税单(2026年9月星友亲历)
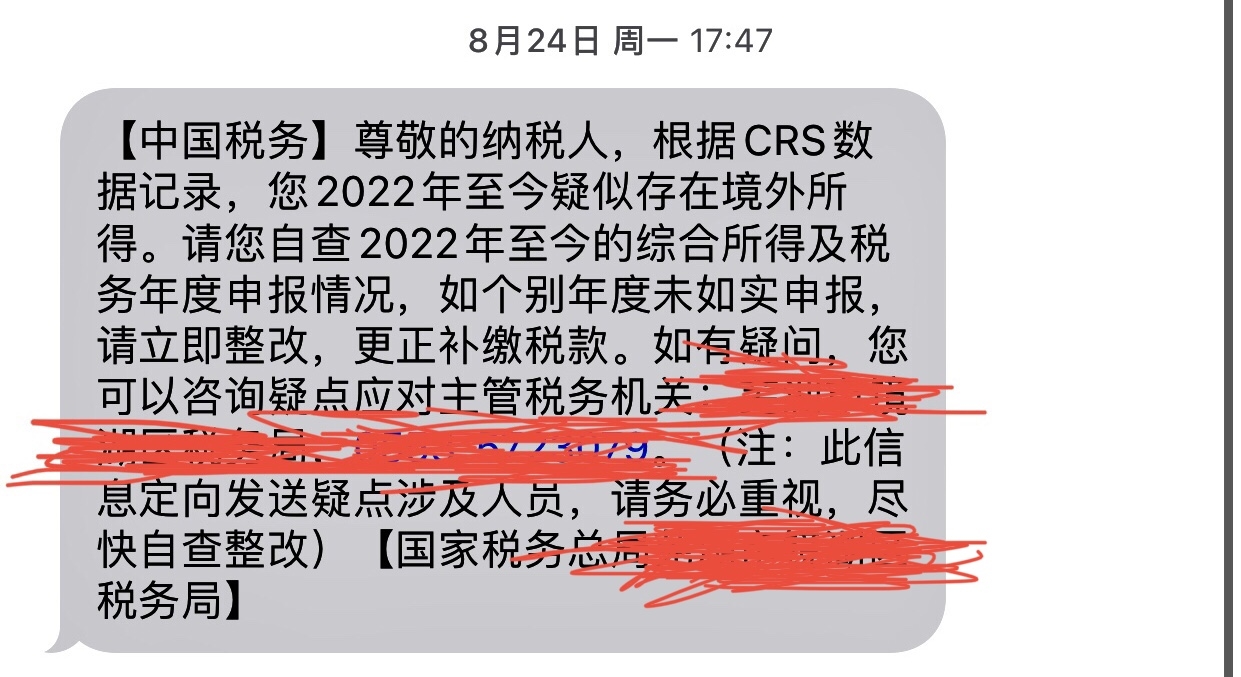
股楼大揭星球一位星友于2026年9月分享的完整补税亲历(详见第四部分):8月24日收到税务总局定向短信("根据CRS数据记录,2022年至今疑似存在境外所得")→ 9月2日税务局来电(明确"收到的是2024年CRS数据")→ 现场指导在个税APP申报2024年股息收入 → 经长桥APP资金记录汇总全年股息、抵扣美国已扣10%预提税后净缴股息税1,207.70元+滞纳金260.26元。三点印证:①触发链条与第一部分字段机制完全对应(CRS股息字段→大数据比对→定向提醒);②全程未提及资本利得,只征股息,与"CRS 2.0期间税务可获取的主要是股息"的经验分享互证;③处理路径仍是"提示提醒→自查整改→补税+滞纳金",未罚款,与第二部分引导规范类案例一致。
第一部分:香港→中国大陆CRS自动交换的数据字段与法律机制
1.1 法律依据更正
香港实施CRS的本地法律依据不是"《税务(资料交换)条例》第596A章",而是:
- 《税务条例》(Inland Revenue Ordinance,香港法例第112章)第8A部(Part 8A),由《2016年税务(修订)(第3号)条例》(2016年6月30日制定)插入;
- 附表17E列明"申报税务管辖区"(内地即在其列),附表17C列明"免申报财务机构/豁除账户"。
1.2 完整数据字段清单
表1:账户持有人/控制人身份字段(按主体类型区分)
| 序号 | 字段 | 个人账户 | 实体账户(本身为申报对象) | 被动NFE控制人(穿透后自然人) |
|---|---|---|---|---|
| 1 | 姓名/名称 Name | ✅ 本人姓名 | ✅ 实体名称 | ✅ 控制人姓名 |
| 2 | 现居地址 Address | ✅ 当前住址(不得纯PO Box) | ✅ 机构登记地址 | ✅ 现居地址 |
| 3 | 税收居民管辖区 | ✅ | ✅ | ✅(可多居民地) |
| 4 | 纳税人识别号 TIN | ✅ 内地TIN/HKID全码 | ✅ 商业登记证前8位 | ✅ |
| 5 | 出生日期 Date of birth | ✅ 仅个人 | ❌ | ✅ 仅自然人 |
| 6 | 出生地点 Place of birth | ✅ 城镇+国家 | ❌ | ✅ |
| 7 | 控制人角色/身份 Role | ❌ | 视情况 | ✅ 委托人/受托人/保护人/受益人/持股>25% |
| 8 | 是否已提供有效自我证明 | 2023起新增标识 | 新增 | 新增 |
表2:账户级与金融数据字段(所有须申报账户通用)
| 序号 | 字段 | 说明 |
|---|---|---|
| 9 | 账号 Account number | 账号;无唯一编号时用功能等同识别码(保单号等) |
| 10 | 申报财务机构名称与识别码 | 机构名称 + IRD发出的AEOI登记编号 |
| 11 | 账户年末余额/价值 | 每年12月31日余额/价值;现金值保险/年金报现金价值或退保价值;联名账户按全额归属每一申报对象 |
| 12 | 账户是否已关闭 | 年度内销户须报"销户"事实 |
| 13 | 账户类型/新开或存量/是否联名 | 2023修订版新增要素 |
| 14 | 币种 Currency | 每一金额均须注明计价货币 |
表3:年度收入/款项类字段(按账户类型取数)
| 账户类型 | 须申报的金额字段 |
|---|---|
| 托管账户 Custodial(券商/托管) | ①利息总额;②股息总额;③账户内资产产生的其他收入总额;④出售/赎回金融资产的毛收入总额(不得扣除融资/费用净额) |
| 存款账户 Depository(银行存款) | 计入/付予账户的利息总额 |
| 其他账户(现金值保险、年金、投资机构股权/负债权益) | 申报机构作为债务人所付/计入持有人的毛收入总额,含退保款、年金给付、赎回款 |
关键提示:对于券商托管账户,CRS交换的是"出售金融资产的毛收入总额"(gross proceeds),而非净收益。这意味着税务机关可以看到你卖了多少钱的股票,结合年末余额和买入记录,可以推算交易收益。利息、股息则单独列示总额。
1.3 法律机制链路(信息流图)
采集字段→BIR80报表
每年6月初前
国际法依据(双层):
- 多边层:《多边税收征管互助公约》——中央人民政府2018年将公约效力扩展至香港,2018年9月1日起在港生效;配套MCAA项下,中央人民政府于2018年6月25日作出交换生效日声明。
- 双边层:《内地与香港特别行政区关于税务事宜自动交换财务帐户资料的安排》(AEOI Arrangement),于2018年9月6日生效,是港—内地这一对之间开展交换的直接双边法律工具。
内地侧法律基础:2015年7月全国人大常委会批准《多边税收征管互助公约》(2016年2月对内地生效);2015年12月国家税务总局签署MCAA;2017年5月9日六部委发布《非居民金融账户涉税信息尽职调查管理办法》(2017年第14号公告)。
1.4 交换频率与时间线
| 事项 | 时间 |
|---|---|
| 频率 | 每年一次(年度自动交换) |
| 数据周期 | 按日历年,余额以每年12月31日为准 |
| 香港发通知 | 每年1月,经AEOI Portal向财务机构发出电子通知书 |
| 财务机构报送 | 通知书发出后5个月内(约同年6月初前)提交BIR80 |
| 对外交换 | IRD于每年9月与伙伴税务机关交换 |
| 首次交换 | 2018年9月(交换2017日历年数据) |
1.5 被动非金融机构(Passive NFE)穿透规则
账户持有人是实体时,先区分Active NFE与Passive NFE(被动非财务实体)。若为Passive NFE,香港财务机构必须"穿透"到其控制人(Controlling Persons):
- 公司类:通常为直接/间接持股或表决权超过25%的自然人;
- 信托类:委托人(settlor)、受托人(trustee)、保护人/执行人(protector/enforcer)、受益人(beneficiary)等,不论持股比例;
- 2021年起合伙的控制人不再限于25%门槛,凡行使控制者均计。
触发穿透报送的条件:该Passive NFE的一个或多个控制人是内地税收居民→该账户成为须申报账户。此时不仅报实体信息,还要逐人报送每个构成申报对象的控制人的全部身份字段(姓名、地址、居民地、TIN、出生日期、出生地点、控制人角色)。
反之,若控制人均非内地税收居民,则该Passive NFE账户无需向内地申报。
第二部分:近期补税案例分析与税务局重点追查特征
标志性事件:2025年11月,北京、厦门、四川、福建、广东、深圳六地税务局于11月11日前后集中通报6起"境内居民取得境外收入未申报"典型案例,央视、新华社同步报道。这是迄今为止官方公开、可核查的最成体系的一批CRS/境外所得追税案例。
2.1 官方通报案例清单(已查证事实)
| # | 时间 | 税务机关 | 当事人 | 补税+滞纳金金额 | 处理结果 | 可信度 |
|---|---|---|---|---|---|---|
| A1 | 2025-11 | 北京市税务局 | 境内居民王某 | 51万元 | 提示提醒→自查整改,无罚款 | 官方通报 |
| A2 | 2025-11 | 厦门市税务局 | 境内居民富某 | 698.7万元 | 风险提醒→督促整改,无罚款 | 官方通报 |
| A3 | 2025-11 | 四川省税务局 | 境内居民李某 | 665.9万元 | 同上程序,无罚款 | 官方通报 |
| A4 | 2025-11 | 福建省税务局 | 境内居民刘某某 | 561.45万元 | 同上程序,无罚款 | 官方通报 |
| A5 | 2025-11 | 广东省税务局 | 境内居民刘某 | 170万元 | 同上程序,无罚款 | 官方通报 |
| A6 | 2025-11-24 | 深圳市税务局 | 境内居民周某某 | 336.2万元(税款) | 提示提醒→自查整改,无罚款 | 官方通报 |
| A7 | 2026-06 | 重庆市税务局 | 纳税人姜某(正面典型) | 更正申报补税+滞纳金96.7万元;另2024年境外所得申报个税150万元 | 合规申报典型,通报表扬,无罚款 | 官方通报 |
| A8 | 2024-12 | 上海市税务局第三稽查局 | 网络主播王子柏("柏公子") | 少缴税费749万元 | 立案稽查→追缴+滞纳金+罚款合计1330万元 | 官方通报 |
| A9 | 2022-11 | 北京市税务局第二稽查局 | 吴亦凡(加拿大籍,认定为中国税收居民) | 偷逃税0.95亿+其他少缴0.84亿 | 追缴+滞纳金+罚款合计6.00亿元 | 官方通报 |
A1–A6六案合计约2482万元(51+698.7+665.9+561.45+170+336.2),与媒体报道"六个典型案例合计补缴约2500万元"互证。
2.2 执法路径对比:引导规范 vs 稽查处罚
引导规范类(A1–A7)
- 补税 + 按日万分之五滞纳金(年化约18.25%)
- 通常不罚款
- 30天内主动补报可免罚
- 程序:税收大数据线索→提示提醒/政策辅导→约谈警示→自查整改
- 追征期通常近3年(2022–2024),个案回溯更早
稽查处罚类(A8、A9)
- 定性偷税:追缴税款+滞纳金+0.5–5倍罚款
- 王子柏:税款749万→总罚没1330万(约1.77倍)
- 吴亦凡:合计6亿元
- 偷税行为追征期不受3年/5年限制
- 触发:申报收入与实际经营严重不匹配、转换收入性质、资金异常
2.3 被追查的交易与资产特征归纳
| 序号 | 资产/交易类型 | 具体特征 | 适用税率 | 典型程度 |
|---|---|---|---|---|
| 1 | 境外券商账户投资收益 | 香港/境外券商账户买卖港美股的价差(财产转让所得)、股息红利、债券利息;2025年3月起大量投资者被要求追溯2022–2024年收益 | 20% | 最主流 |
| 2 | 境外保险收益 | 香港/新加坡储蓄分红险的现金分红、预缴保费利息、退保增值部分;2026年8月经税务总局公开定调"属应税所得、并非新政" | 20% | 2026年热点 |
| 3 | 境外公司分红、股权转让与"股东借款视同分红" | 长期以借款名义不分配红利、经家族香港账户外流;CFC规则下境外公司利润即使不分配也可能"视同分配"征税 | 20% | 高净值重点 |
| 4 | 通过香港/近亲属个人账户收支经营款或佣金 | 外贸个体户以境外个人账户收货款、网络主播通过近亲属香港账户收佣金;属"隐匿境内收入+跨境资金异常"叠加风险 | 经营所得/劳务报酬 | 稽查型 |
| 5 | 离岸信托收益 | 2026年7–8月财政部、税务总局新规明确:居民个人装入离岸信托的财产,存续期间收益无论是否分配均按20%征个税 | 20% | 新规领域 |
| 6 | 境外劳务、稿酬、工资薪金 | 居民个人境外任职受雇所得,如新加坡工作者因未申报被短信催办 | 3%–45%累进 | 零散案例 |
注意:境外房产不属于CRS金融账户信息交换范围。未检索到2022–2026年公开的"境外房产转让收益"被CRS追税的具体案例——境外房产主要靠其他手段(资金流动、主动申报、举报等)发现。
2.4 触发因素分析
| 触发方式 | 说明 | 证据层级 |
|---|---|---|
| CRS金融账户信息自动交换 | 官方口径:已与100多个国家和地区实现金融账户信息常态化自动交换,"对居民个人自行申报境外收入低于境外金融账户收入的情况能及时有效发现"。六地通报统一表述"税收大数据分析线索",底层即CRS交换数据与个税申报的比对 | 官方确认 |
| 金税四期+多部门数据交叉 | 与个税申报、银行流水、工商、外汇管理局数据比对,异常自动预警。CRS数据"落地"后与境内申报系统勾稽是2025年成案的技术基础 | 官方确认 |
| "提示提醒—督促整改—约谈警示"行政程序 | 六地A1–A6全部走此路径,给自查窗口,主动补报通常只补税+滞纳金、不罚款 | 官方确认 |
| 批量自查通知/汇算清缴窗口 | 2025年3月汇算期、2025年5月武汉短信+App+电话;有纳税人被要求自查至2017年。集中发通知形成震慑 | 媒体报道 |
| 资金/经营数据异常(稽查型) | 王子柏:申报收入与直播带货销量严重不匹配;吴亦凡:转换收入性质。由稽查局立案、定性偷税 | 官方确认 |
| 主动补报/自律(正向) | 姜某案被通报表扬;湖北陈先生自行申报香港银行利息+分红险分红。官方主动树立正面样本 | 官方确认 |
2.5 关键判断:查的是"境外投资者"还是中国税收居民的境外所得?
结论:本轮CRS追税几乎全部针对"中国税收居民个人的境外所得",而非"非中国税收居民的境内来源所得"。
- 六地2025年11月通报、姜某案、上海陈某案,官方措辞均明确为"境内居民取得境外收入"。
- 身份判定不看国籍/绿卡,看"境内有住所或住满183天"。吴亦凡案最典型:加拿大籍,但2019–2020年在境内停留均超183天,被认定为中国税收居民,境内外全部所得征税。
- 未发现2022–2026年"非居民个人因持有境内来源所得被CRS/境外账户数据追查"的公开案例。
- 2026年离岸信托新规同样以"居民个人"为纳税义务人,进一步印证执法重心在税收居民的全球所得。
第三部分:美国券商CRS/FATCA信息交换现状、先例与未来可能性
3.1 现行法律状态
❌ 美国不参与CRS
截至2026年,全球已有100余个司法管辖区加入OECD《共同申报准则》(CRS),但美国始终未加入,而是以2010年国会立法的《海外账户税收合规法》(FATCA,IRC §§1471–1474)作为其单边信息获取机制。
CRS vs FATCA核心区别:
- CRS:多边、自动、互惠,覆盖100+国家/地区
- FATCA:美国单边立法,要求全球外国金融机构向IRS报送"美国纳税人"账户信息,违规者面临30%预扣税
这意味着:中国税收居民在美国本土券商(IBKR美国账户、嘉信、Fidelity等)开立的账户,不会通过CRS机制自动交换回中国税务机关。
⚠️ 中美FATCA IGA:12年未签署
2014年6月26日,中美达成FATCA"实质一致"(Agreement in Substance),选定Model 1模式。但至今(2026年8月美国财政部官网最新更新)从未正式签署生效,仍停留在"Agreement in Substance"状态。
美国财政部FATCA官方协议状态表中,"China"一行显示:
- Jurisdiction Status:Agreement in Substance
- IGA Model:Model 1
- Date Treated as having an IGA in Effect:6-30-2014
对比:澳大利亚(In Force 6-30-2014)、英国(In Force 8-11-2014)、日本(In Effect 6-11-2013)、香港(In Force 7-6-2016,Model 2)均已正式生效。
Model 1 vs Model 2 IGA 区别
| 维度 | Model 1(互惠自动交换型) | Model 2(依请求交换型) |
|---|---|---|
| 信息流向 | 外国金融机构→本国税务机关→批量自动交换给IRS | 外国金融机构直接向IRS报送 |
| 互惠返还 | 签署并选择互惠的国家,IRS也自动返还美国境内相关账户信息 | 原则上不做自动互惠返还,仅依请求提供 |
| 中国选择 | 中国当年选定Model 1(理论上未来生效后可建立自动交换),但因未正式签署,通道从未激活 | — |
结论:美国券商目前不向中国税务机关自动交换账户信息。原因有二:①美国本身不是CRS参与方,美国境内金融机构不负有CRS报送义务;②中美FATCA IGA未正式签署生效,Model 1自动交换通道未激活。
3.2 补税先例核查
① 通过中美税收协定情报交换条款从美国券商获取信息——无公开先例
法律基础存在:中美1984年《关于对所得避免双重征税和防止偷漏税的协定》第二十五条(Exchange of Information,注意:非第26条)规定,双方主管当局应交换"为实施本协定规定所必需的情报";2011年1月6日签署的议定书进一步将标准更新为"可预见相关"(foreseeably relevant),并明确可突破银行保密法获取信息。
实际运作:美国IRS的EOI程序在技术上可以响应外国主管当局的请求,包括在必要时申请John Doe传票向美国境内金融机构调取账户记录。
但截至目前,没有任何公开渠道(裁判文书、税务公告、官方通报、权威法律媒体如Thomson Reuters/Bloomberg Tax/IBFD)披露过中国国家税务总局依据中美税收协定第二十五条,成功向IRS请求并获取某中国税收居民在美国券商的账户/交易信息,并据此对其补征个人所得税的公开案例。
② 通过美国司法/行政程序——无公开对华案例
历史上IRS使用John Doe传票的著名案例主要针对:瑞士UBS(2008–2009)、莱格银行、汇丰新加坡、渣打银行等,用于追查美国纳税人通过海外账户逃税。这些程序的受益方是IRS(美国政府),而非外国税务机关。
外国税务机关若想借IRS的John Doe传票机制获取美国境内券商信息,需通过中美税收协定第二十五条的正式请求程序。目前无公开案例显示中国税务机关通过此路径成功调取美国券商账户信息。
③ 中国税收居民主动披露美国券商账户并补税——存在,但信息来源非美国券商直接交换
2025年以来,北京、上海、浙江、广东、江苏等地税务机关密集通知持有港美股账户的中国居民补缴2022–2024年境外股票交易收益个人所得税(税率20%),单笔补税从十余万元到数百万元不等。但需注意:
- 这些案件的信息来源主要是CRS交换——富途证券(香港)向香港税务局、老虎证券(通过新西兰主体)向新西兰税务局报送的中国税收居民账户信息,经CRS回流中国国家税务总局;
- 部分被通知者持有的是香港券商账户或经香港/新加坡通道操作的账户,并非直接在美国本土券商开户;
- 对于纯粹在美国本土券商(如IBKR美国账户、嘉信美国账户)开户的中国居民,目前公开报道中被补税的案例,其触发原因多为:资金跨境流动线索、CRS交换到的中间账户信息、或投资者在被问询后自行打印交易明细申报,而非美国券商直接向中国税务机关报送了数据。
小结:目前无公开先例证明中国大陆税务机关已通过中美税收协定情报交换条款或美国司法程序,直接从美国本土券商获取中国税收居民账户信息并据此补税。已公开的补税案例,其信息来源均为CRS(香港、新西兰、新加坡等参与地)或间接线索。
3.3 未来可能性分析(区分现行状态与推测)
① 美国加入CRS的立法动态——无已通过立法,概率低
- 现状:美国国会从未通过要求美国加入CRS或强制美国金融机构向外国税务机关自动报送账户信息的法律。
- 历史动态:奥巴马政府和拜登政府在历年总统预算案中曾提出扩大FATCA互惠报送(包括账户余额、毛收入、毛收益),实质上向CRS靠拢,但这些预算提案均未在国会通过。
- 党派格局:民主党倾向于扩大信息报送;共和党主张减轻金融机构合规负担、保护美国作为"税务避风港"的竞争力,对加入CRS持强烈反对态度。
- 2025–2026年第119届国会:目前无专门要求美国加入CRS的议案进入实质性立法程序。
- 判断:美国正式加入CRS在可预见未来(3–5年)概率较低。加入CRS意味着美国放弃其"只索取不付出"的不对称优势,将面临国内银行业、私人财富管理行业的强烈游说反对,且需国会立法授权,门槛极高。
② 中美FATCA IGA正式签署/生效的可能性与障碍
- 障碍一:政治互信与中美关系周期。2014年达成实质一致后,中美关系在贸易战、科技脱钩、金融制裁等议题上持续紧张,双边税务合作缺乏政治推动力。
- 障碍二:互惠对价不对称。Model 1 IGA一旦正式签署,美国将有权要求中国向IRS自动报送美国纳税人在华账户信息,中国也有权要求IRS自动报送中国税收居民在美账户信息。但美国国内法(如Privacy Act、IRC §6103)对向外国政府披露美国纳税人信息有严格限制。
- 障碍三:技术与法律国内审批。正式签署需经中国国务院/财政部/税务总局完成国内立法转换,以及美国行政当局决定,双方均无公开时间表。
- 判断:短期(3–5年)内中美FATCA IGA正式签署并激活Model 1自动交换的概率较低。即便签署,美国对中国税收居民在美券商账户的自动返还,也可能限于FATCA定义的有限字段,而非CRS式的全量账户余额与收益信息。
③ 中美税收协定情报交换条款的修订可能
- 2011年议定书已将情报交换标准升级为OECD当代标准(foreseeably relevant、可突破银行保密),法律基础已现代化。
- 未来若中美启动新一轮税收协定谈判,可能进一步强化情报交换条款,但这属于"依请求交换"范畴,不改变"无自动交换"的基本格局。
- 关键点:依请求交换(EOIR)需要中国税务机关先掌握具体纳税人身份和初步线索,再向IRS发起定向请求。它不能像CRS那样批量、自动、前瞻性地发现未申报账户。因此即便EOIR通道畅通,其对美国券商账户的"发现能力"也远弱于CRS。
④ OECD CARF及全球税收透明化趋势对美国的影响
- CARF(加密资产报告框架):OECD于2024年落地,全球已有75+司法管辖区承诺实施,首批48个司法管辖区2027年开始首次自动交换,第二批2028年,美国是第三批(2029年)。
- 美国路径:美国未直接采纳CARF文本,而是通过IRC §6045下的Form 1099-DA实现等效报告——2025年起报告加密资产销售收入,2026年起报告成本基础,2028年起数据收集,2029年起开始首次对外自动交换。
- 影响范围:CARF仅覆盖加密资产交易(中心化交易所、部分钱包提供商),不覆盖传统证券账户(美股、美债、券商现金管理)。因此即便美国2029年接入CARF自动交换,中国税收居民在IBKR等美国券商的股票交易账户信息仍不会通过该机制回流。
- CRS 2.0 / DAM (Digital Asset Module):OECD正在推动将CARF与CRS整合(CRS 2.0),但美国是否跟随扩展到传统金融账户,取决于未来政治决策。
3.4 综合判断矩阵
| 维度 | 现行状态(截至2026年9月) | 未来3–5年推测 |
|---|---|---|
| 美国参与CRS | 否,仅FATCA | 加入概率低 |
| 中美FATCA IGA | Agreement in Substance(2014至今未签署) | 短期正式签署概率低 |
| 美国券商向中国自动交换 | 否 | 若IGA生效则有限度自动交换,可能性低 |
| 中美协定第25条依请求交换 | 法律基础存在,可定向请求 | 通道持续可用,但需先有线索 |
| 中国从美国券商补税公开先例 | 无公开先例 | 未来个案可能通过EOIR定向调取,但不会批量 |
| CARF对美国券商股票账户的影响 | 不适用(仅加密资产) | 2029年起仅覆盖加密资产 |
| 2025年补税潮的真实信息来源 | CRS(香港/新西兰等) | 持续扩大,门槛降至100万美元以下 |
对中国税收居民的实务含义
- 在美国本土券商(IBKR美国账户、嘉信美国账户、Fidelity等)持有的美股账户,目前不会被美国自动交换给中国税务机关;
- 但资金跨境流动痕迹(汇款路径、CRS参与地的中间账户)、香港/新加坡/新西兰券商账户、加密资产交易,仍会被CRS/CARF网络覆盖;
- 中国税收居民依法仍应就境外股票转让所得、股息利息所得申报缴纳20%个人所得税,已在境外缴纳的税款可依法抵免;
- "美国券商账户绝对安全"的判断在长期并不成立——中美EOIR通道在法律上可用,且全球透明化趋势长期压缩美国作为信息盲区的空间,只是时间维度上以十年计而非以年计。
第四部分:CRS补税案例实录(星友亲历,2026年9月)
案例价值:本部分是非官方的星友第一手亲历,完整走通了"CRS数据触发 → 税务短信 → 电话通知 → 现场申报 → 缴税成功"全流程,恰好把本报告第一部分的字段机制、第二部分的执法路径在个案层面串了起来。内容引自知识星球「股楼大揭」精华帖(2026-09-17,作者 ViVi &流行雨,117 赞 / 1234 阅读 / 29 评论),原文、截图与评论区均已获引。注意:个人经验分享,不构成税务建议。
4.1 案例时间线
| 时间 | 事件 | 对应本报告章节 |
|---|---|---|
| 2026-08-24 17:47 | 收到【中国税务】定向短信:"根据CRS数据记录,您2022年至今疑似存在境外所得。请您自查2022年至今的综合所得及税务年度申报情况,如个别年度未如实申报,请立即整改,更正补缴税款……此信息定向发送疑点涉及人员,请务必重视"(图1) | 1.3 信息流⑧风险预警;2.4 触发因素(CRS比对) |
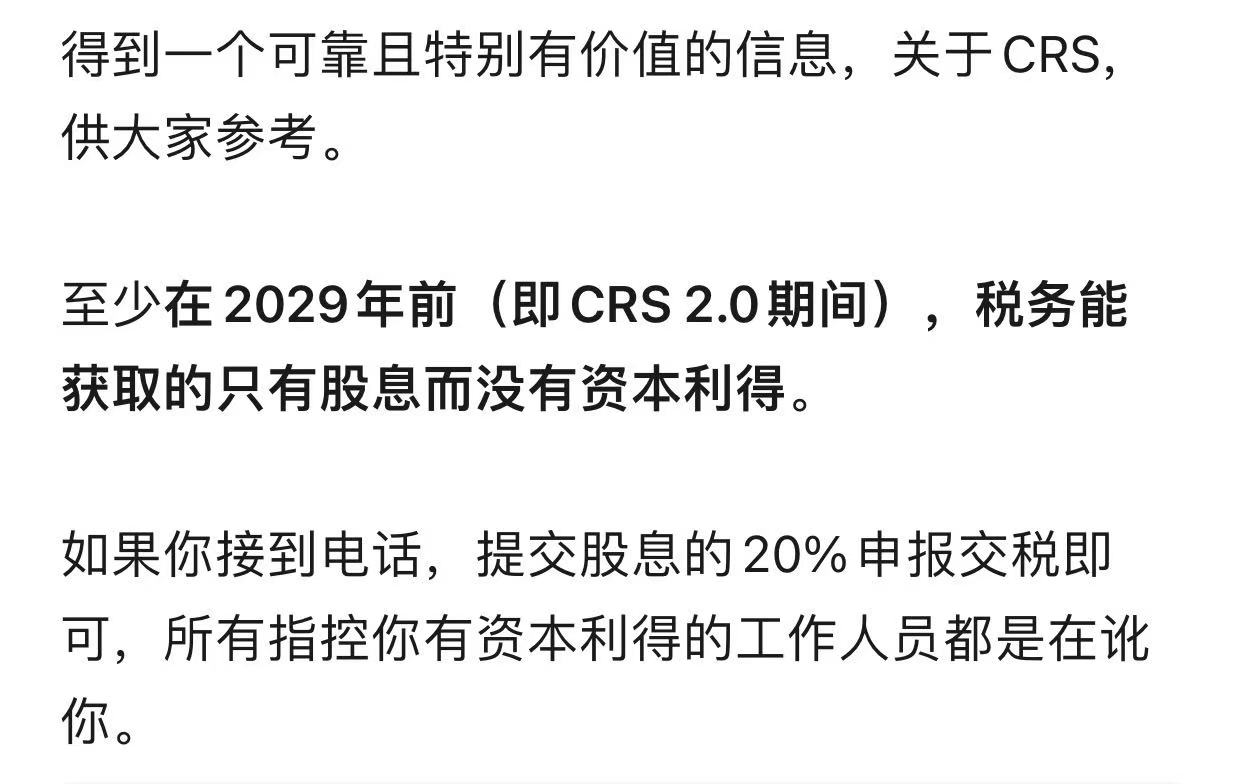
| 2026-08-24 之后 | 星球检索"房东"文章,确认申报口径:"至少在2029年前(即CRS 2.0期间),税务能获取的只有股息而没有资本利得;接到电话提交股息的20%申报交税即可"(图2);暂未搭理短信(图3) | 1.2 表3股息字段;3.4 实务含义 |
| 2026-09-02 | 税务局来电:明确"我这边收到的是2024年CRS数据,我这边2025年数据你传回来,你2025年有的话也要报",要求就近前往税务局处理(图3) | 2.4 "提示提醒—督促整改"行政程序 |
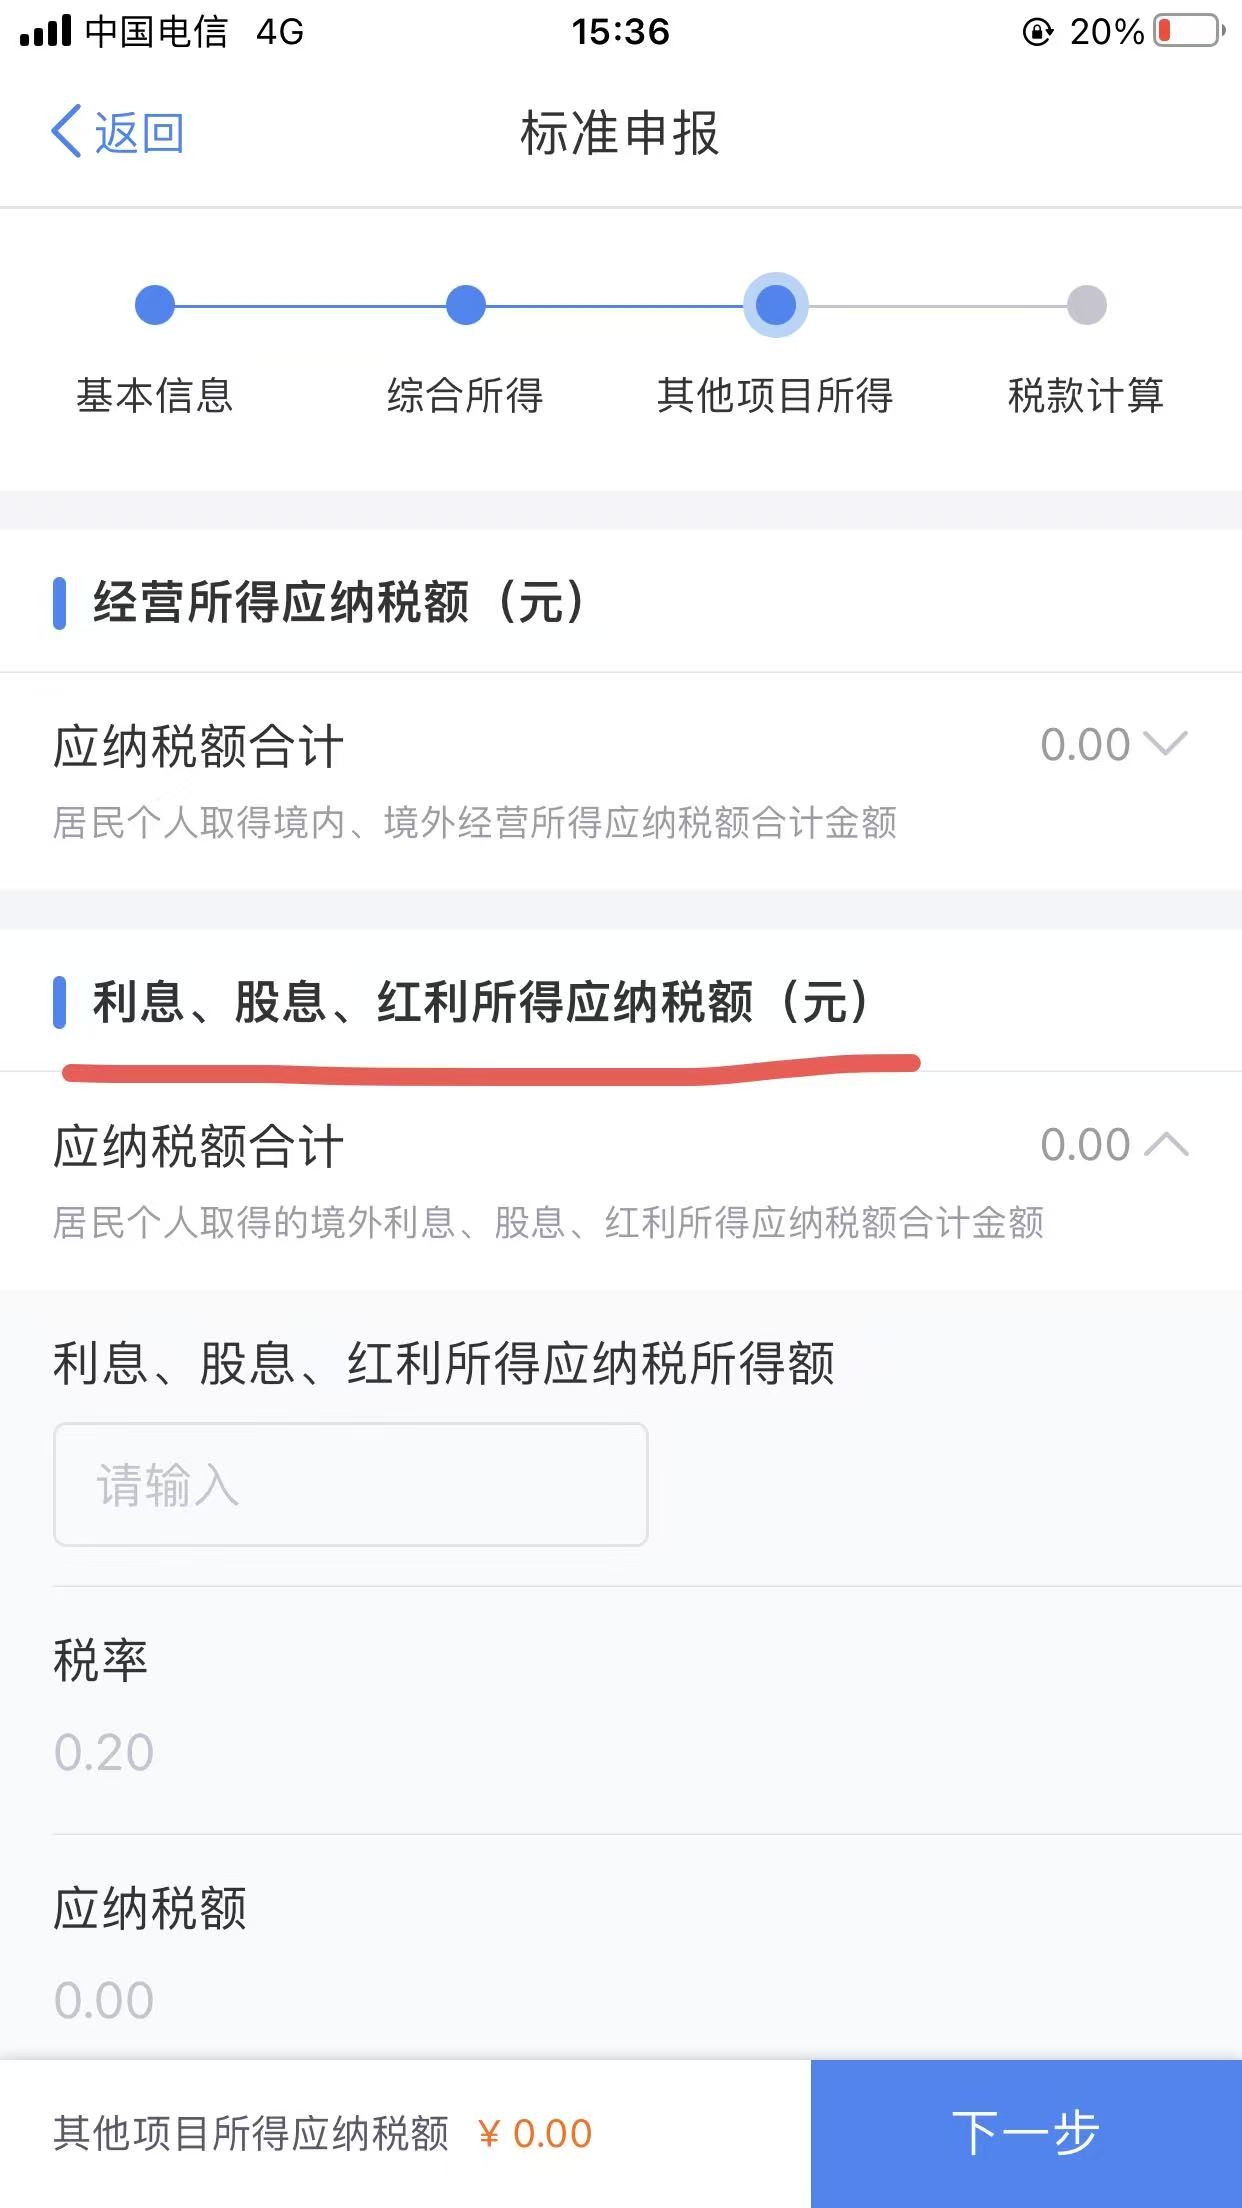
| 2026-09-02 之后 | 前往税务局取号 → 下载个税APP → 现场指导在"其他项目所得"中填写2024年股息收入(税率20%),填完由税务老师审核,没过重新填(图4) | 2.1 A1–A6 同款程序;1.2 表3股息字段 |
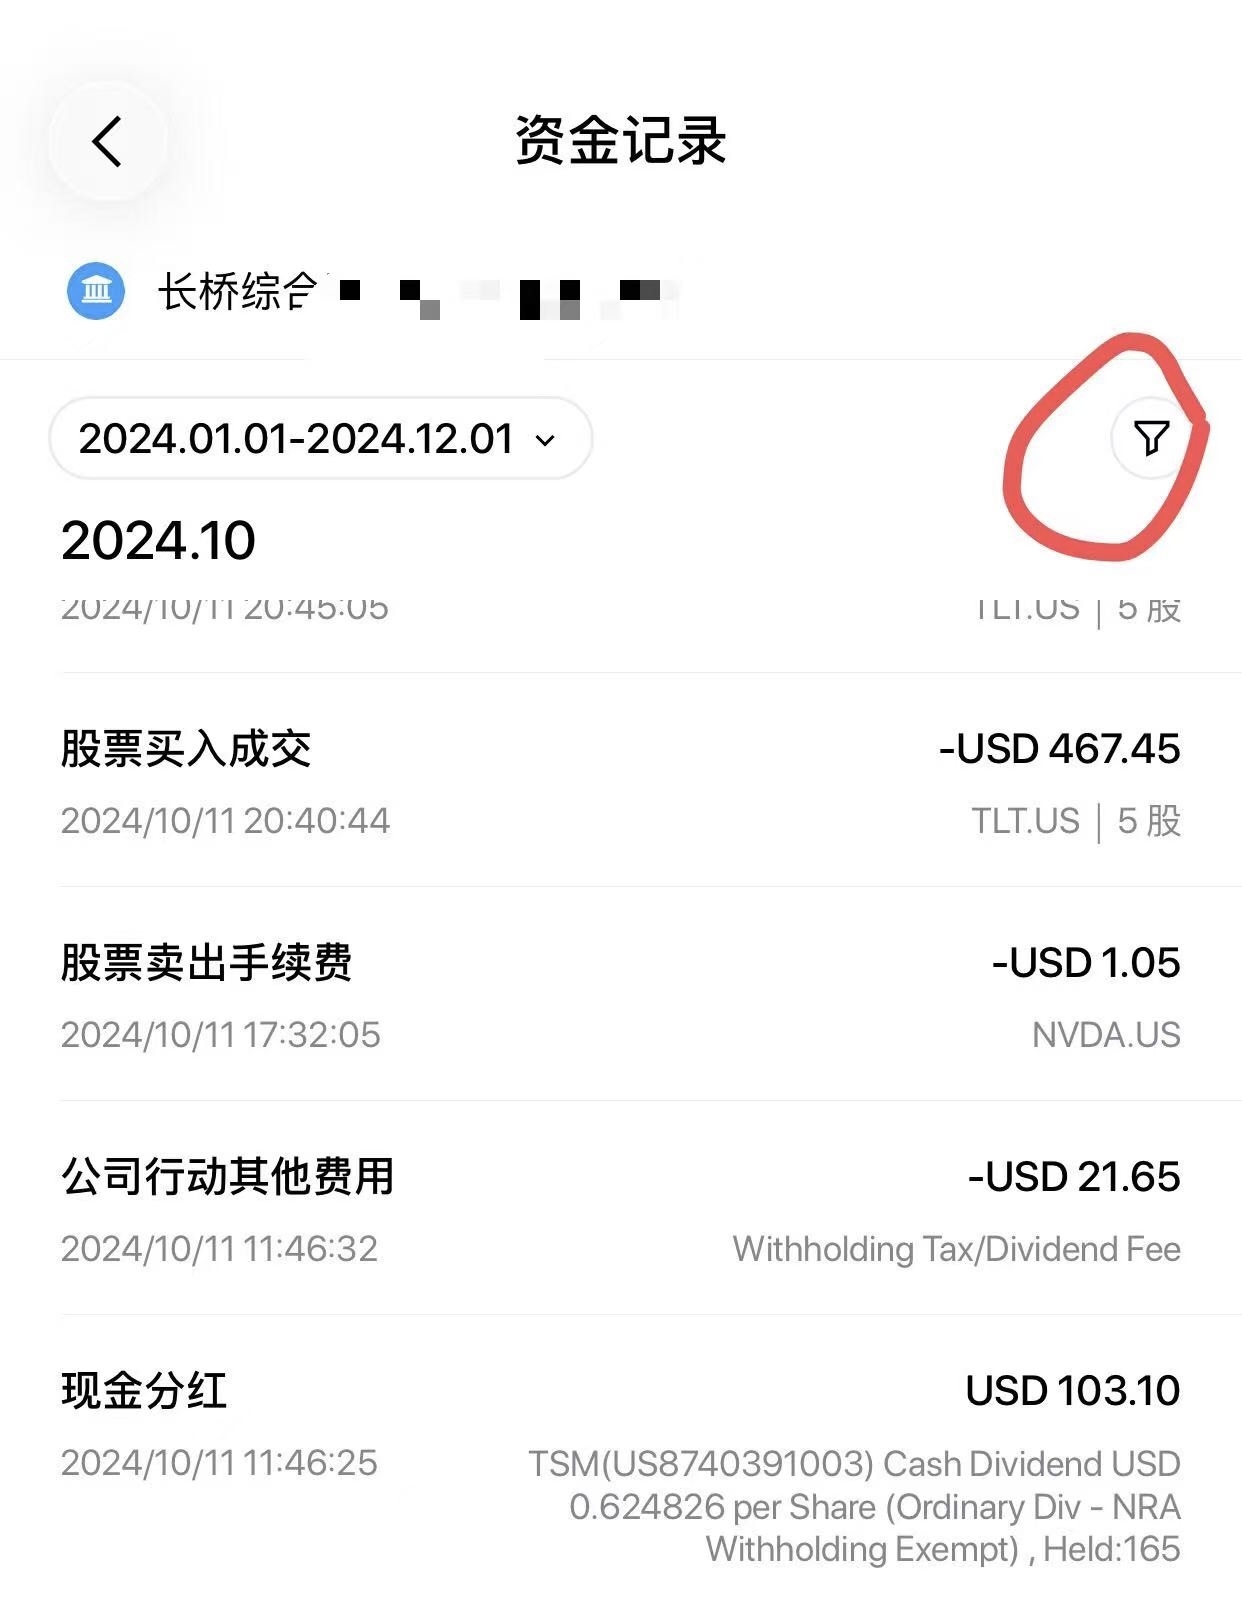
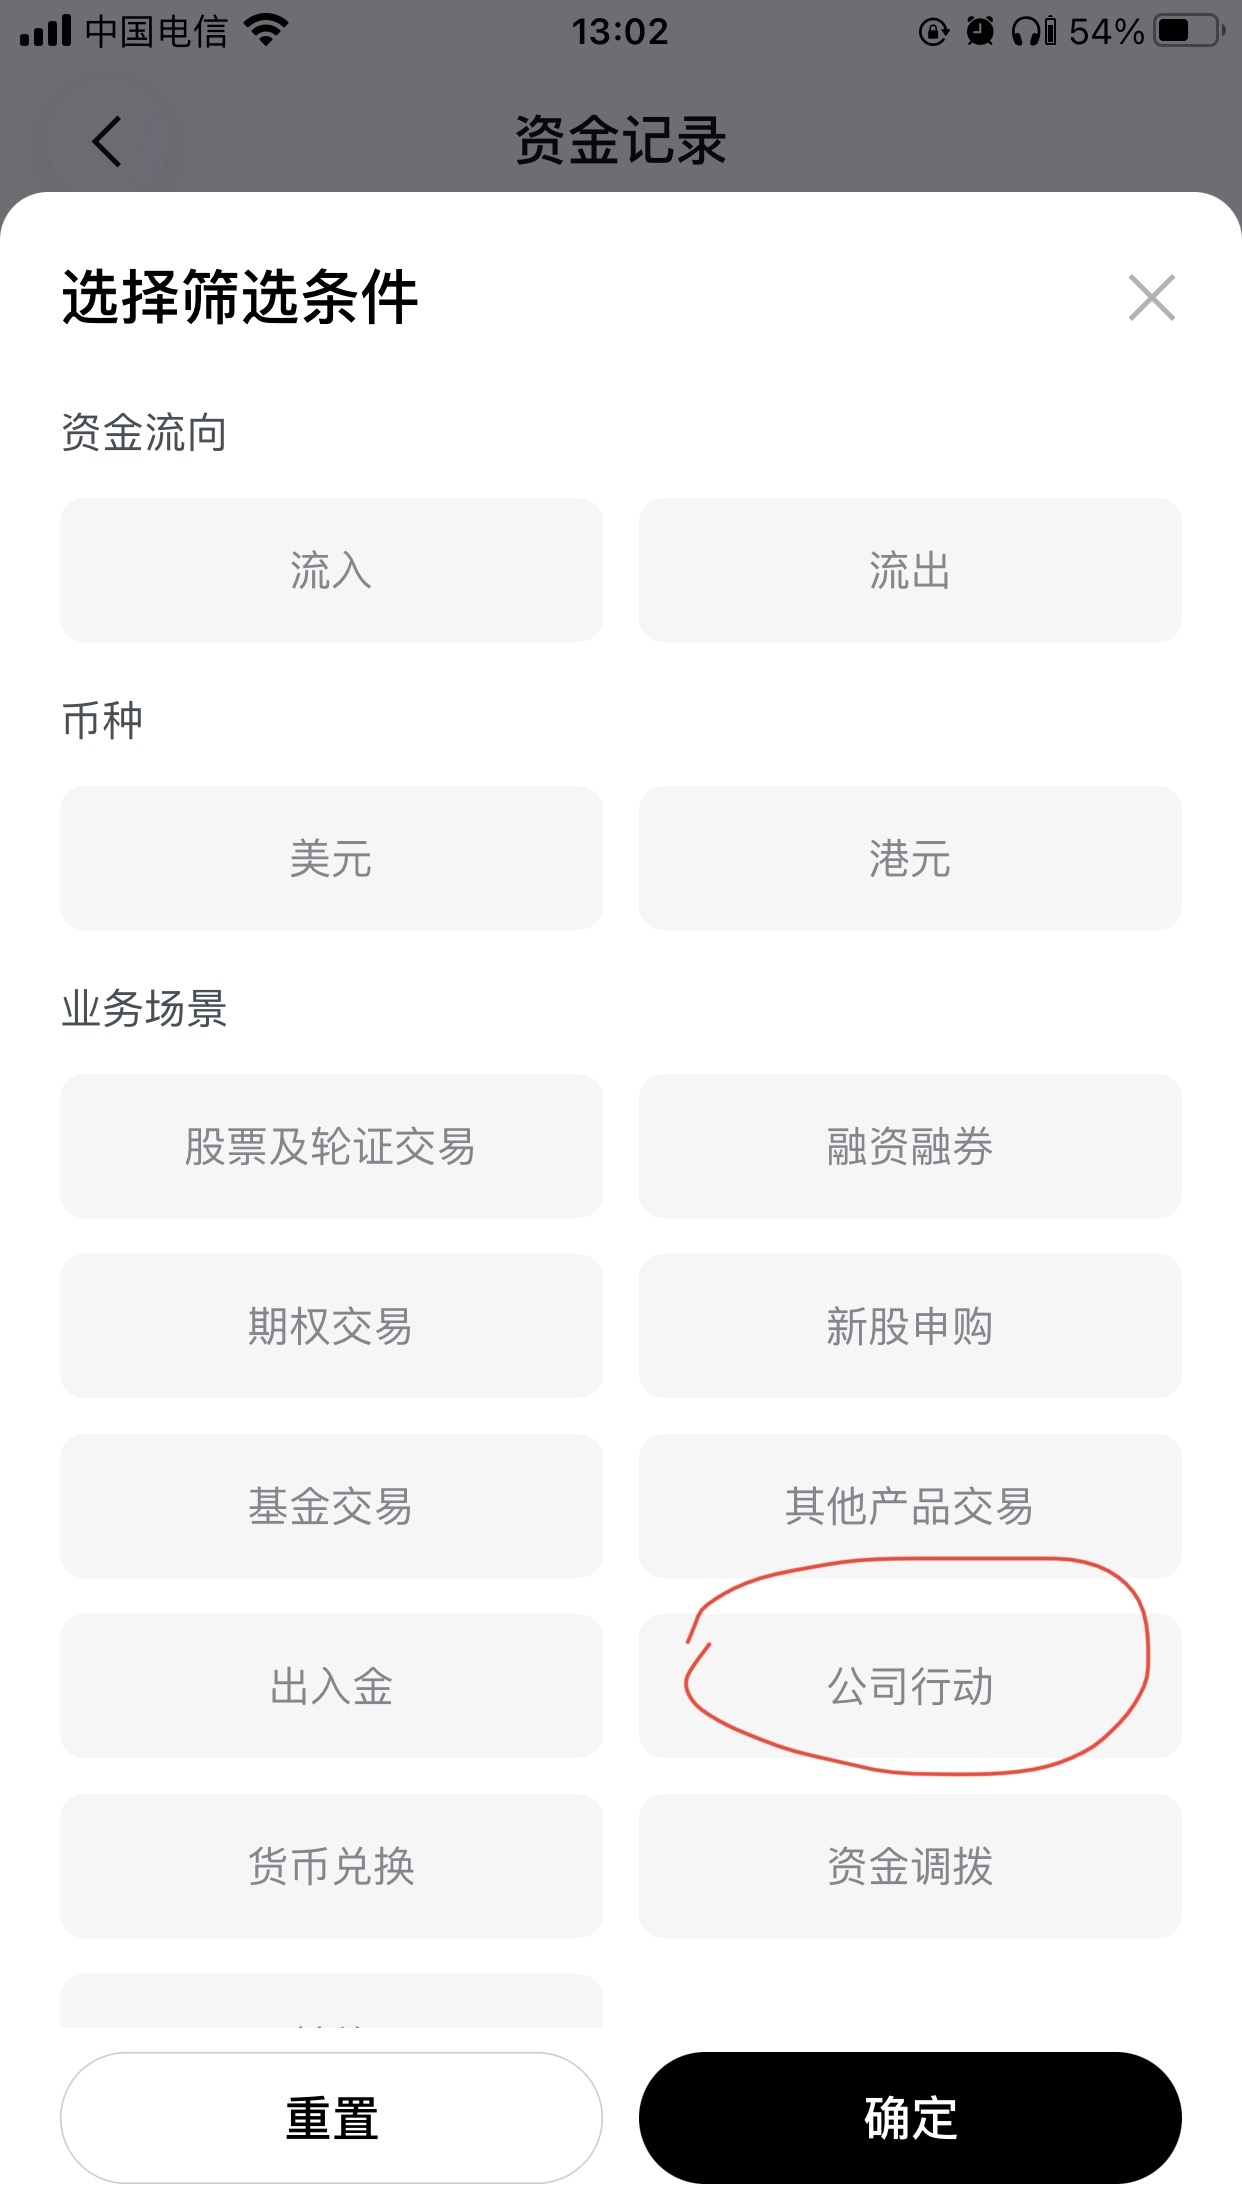
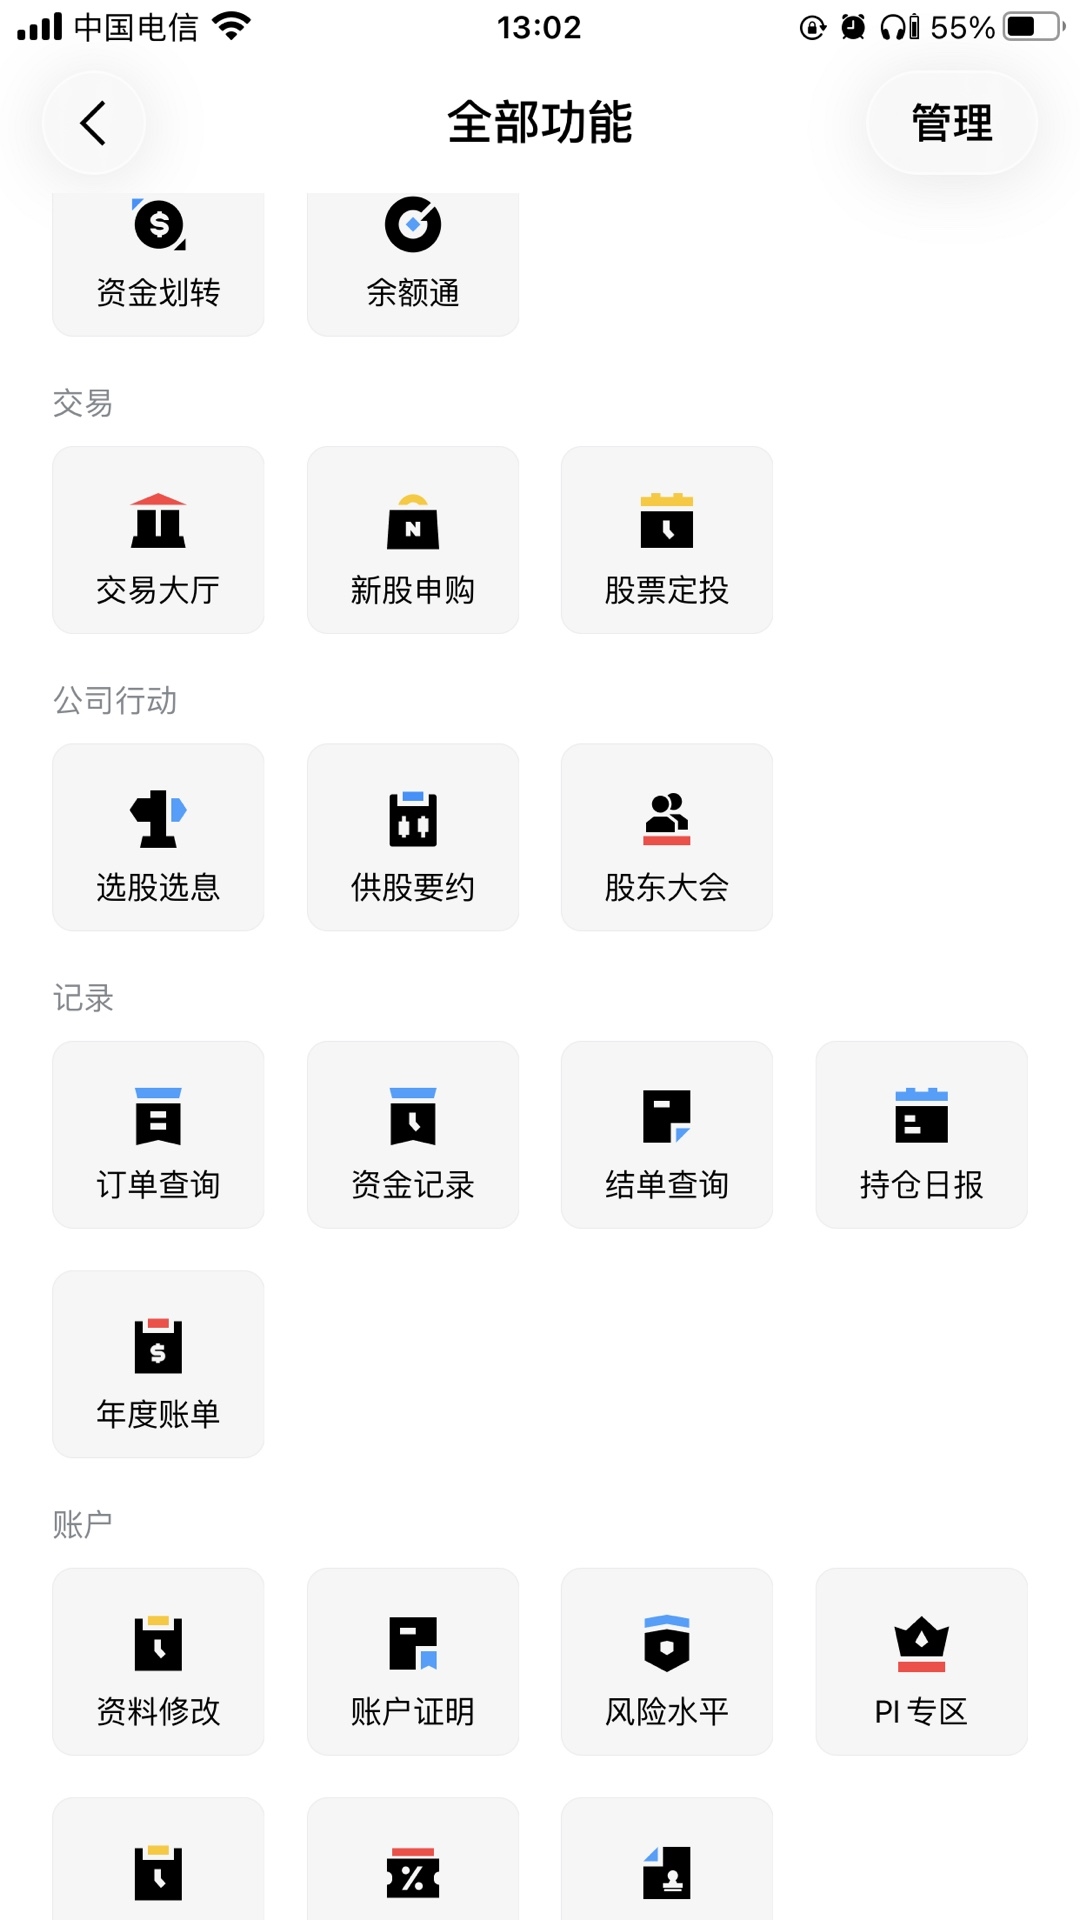
| 申报阶段 | 经长桥APP「资金记录」筛选2024全年"公司行动"流水中汇总股息(图5–7),发现美国券商已预提10%股息税,按中美税收协定申报抵扣该10%后净缴约10% | 3.4 实务含义③境外税款抵免 |
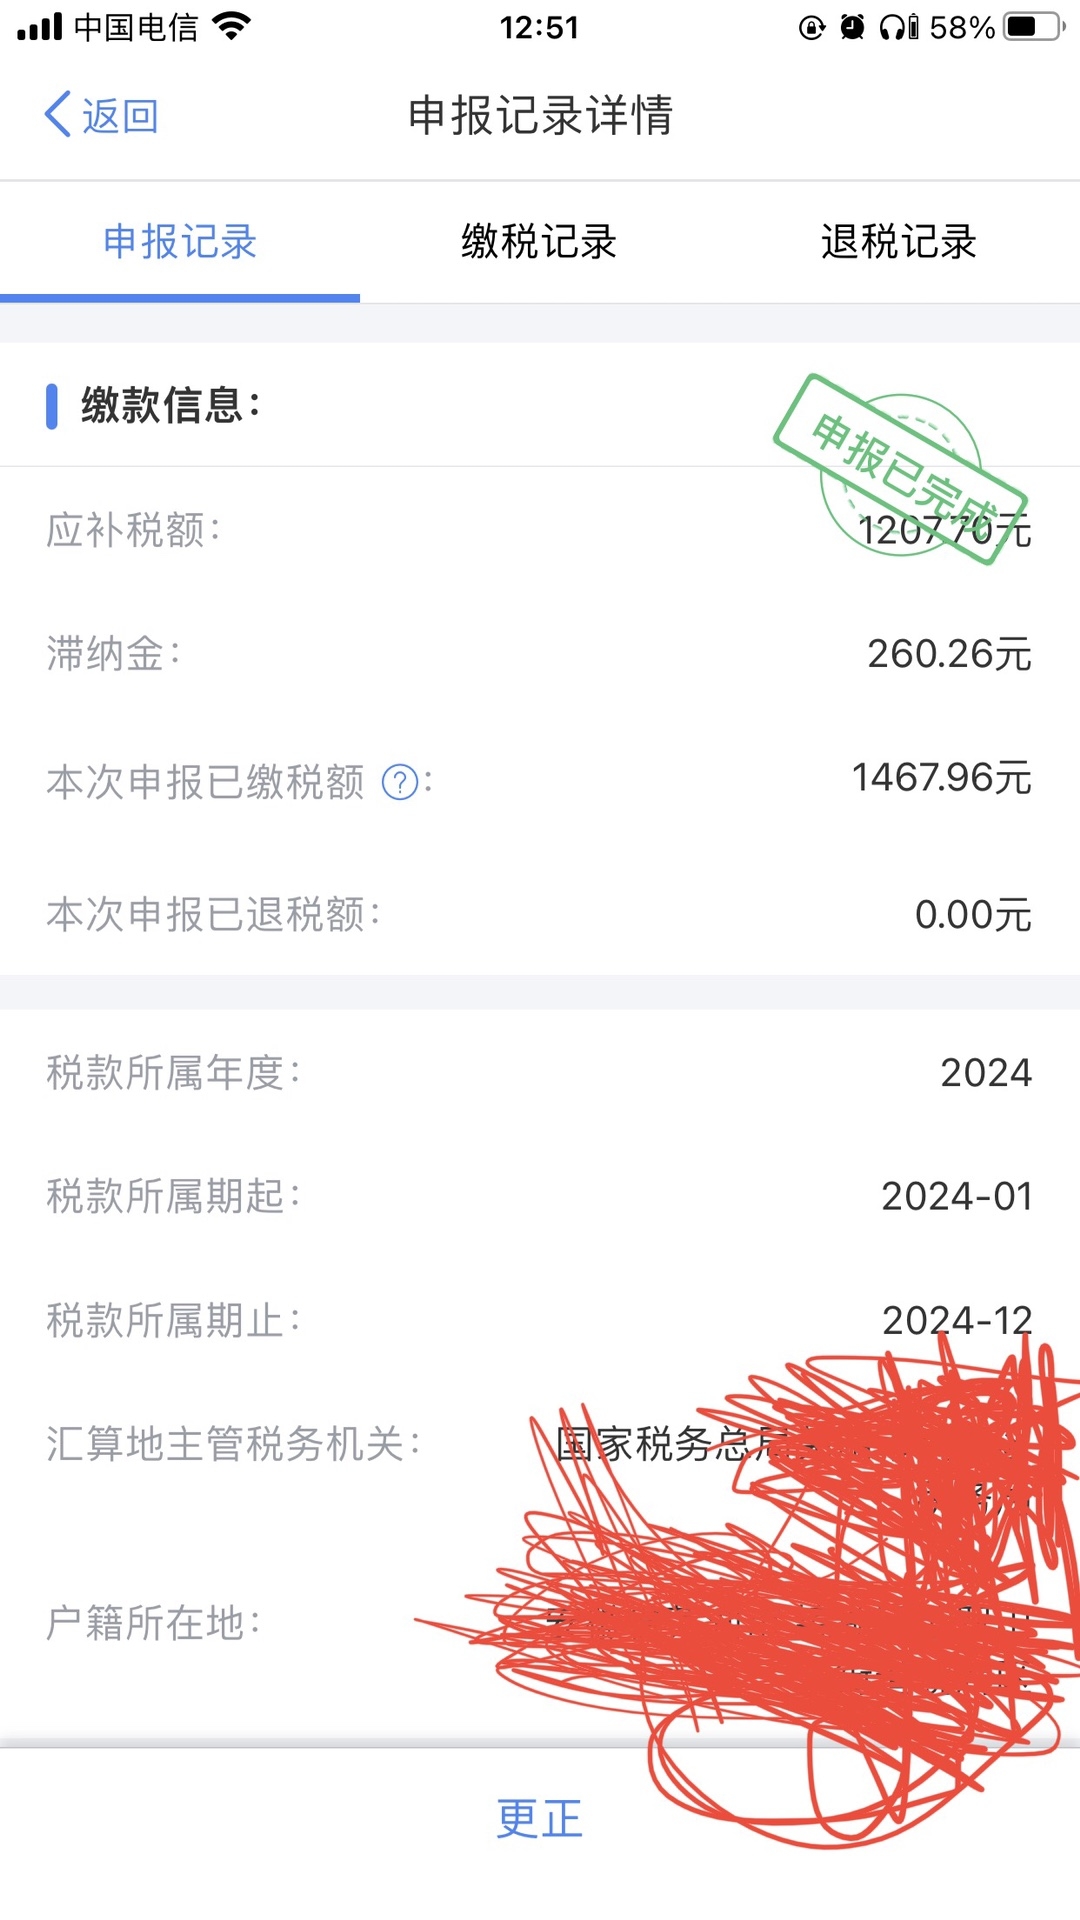
| 缴纳成功 | 应补税额 1,207.70元(2024年度股息10%)+滞纳金 260.26元,合计已缴 1,467.96元;"交税过程中全程没有提资本利得"(图8) | 2.2 引导规范类(无罚款) |
4.2 原帖全文引用
《分享被CRS后,交税的过程!》 —— ViVi &流行雨,知识星球「股楼大揭」,2026-09-17 13:23(精华帖)
- 今年8月24日收到税务短信(图1),一看很唬人,被盯上,心里有点不爽!
- 星球搜索房东文章(图2),房东原文链接见下方来源索引。
- 暂时没有搭理短信(图3),9月2日税务来电,电话告知就进去当地税务局交境外税。我说我没操作没赚钱交什么税?他说我这边收到的是2024年crs数据,我这边2025年数据你传回来,你2025年有的话也要报!我说我不清楚!他说你去就近税务去去问。
- 跑到税务局,拿了个号,叫我下载个税app,打开叫我找到股息。填写2024年股息。我说我怎么填,他说你自己算,我说我股票有亏有赚,是亏的怎么填,填负数么?你要填写股息收入!不管别的!我说我股息收入我不会查找,他说那你就自己填,填完了我们税务老师审核,审核过了就过了,没过你就重新填!我恍然大悟,这不就是川普说的你先出牌,我在出牌,看到底谁手里有牌[呲牙]
- 我是怕麻烦,(图567)于是打开了2024年长桥app找到资金记录-右上角漏斗符号,选定2024年一整年日期,于是跳出来一大堆tlt的股息。我发现这不对啊,美国还扣了10%,把我这边不能交20%,我得减去这10%啊!于是乎,我打开app继续填写,申报抵扣了总金额的一半,点击申报按钮!
- 缴纳成功!(图8)交了股息10%的税,并扣了260块钱滞纳金,交税过程中全程没有提资本利得!我感到非常的人气愤,假如我是亏钱的呢?凭什么叫我交股息税!我感到非常的开心,因为可能九牛一毛而已。大家不用担心,不择时,买入好公司,静待花开,可能就是九牛一毛而已。
4.3 案例截图(8张,引自原帖)
4.4 案例要点解读
触发链与报告机制完全对应
- 短信原文点明"根据CRS数据记录"——正是第一部分表3中托管账户须申报的股息总额字段,经 OECD CTS 回流后与个税申报大数据比对(2.4 节触发因素①);
- 来电明确"收到的是2024年CRS数据",与"每年9月交换上一年度数据"的时间线一致(1.4 节);
- 短信措辞"定向发送疑点涉及人员",说明已是大数据筛后的点对点提醒,而非批量群发。
征税口径:只征股息,未提资本利得
- 现场指导、申报页面、缴税结果全程只涉及股息,未要求申报股票买卖价差;
- 与"房东文章"(图2)"CRS 2.0期间税务能获取的只有股息"的说法互证——但该说法是星球经验分享而非官方口径,CRS字段本身含"出售金融资产毛收入"(1.2 表3),不排除未来比对升级;
- 当事人股票有亏有赚,税务人员明确"亏的怎么填?你要填写股息收入!不管别的!"——股息税与交易盈亏无关。
境外已缴税款抵免(中美协定红利)
- 美国对非居民股息预提税(Withholding Tax),中美税收协定限定为10%(协定股息条款上限);
- 国内按股息所得20%计税,境外已缴的10%可依法抵免,实际净缴约10%(即"申报抵扣了总金额的一半");
- 操作上以长桥APP资金记录中逐笔 Withholding Tax/Dividend Fee(图7)为抵扣依据。
处理路径与金额量级
- 路径与第二部分 A1–A7 引导规范类一致:提示提醒 → 自查整改 → 补税+滞纳金,未罚款;
- 滞纳金 260.26元 = 按日万分之五(年化约18.25%)计至缴纳日;
- 2024年度股息补税 1,207.70元——对以 ETF/REIT 股息为主的普通仓位,实际税负量级"九牛一毛",但不申报的滞纳金会按日累积,越晚处理成本越高;
- 当事人2025年若再有CRS数据,同样需报(来电原话)——CRS是每年持续比对,不是一次性清查。
4.5 评论区总结(29条评论核心观点)
| 主题 | 代表性观点(星友) |
|---|---|
| 股息税与盈亏无关(高赞7) | 达达达:"亏钱确实也是要交股息税的,在美国缴纳也是一样的。股息是股息,资本利得是资本利得,一个是分红收益一个是买卖收益,分开算。" mako、福瑞登姆 同口径确认"交股息即可"。 |
| 美国预提税如何抵扣 | 本杰明问"美国扣的那10%怎么申报抵扣,直接截图吗"——原帖正文已演示:以券商资金记录中逐笔 Withholding Tax 流水为凭(图7),在个税APP申报时抵扣。 |
| 未做抵免的对照 | 王云昆:"我这些分红算下来百分之30了"——未抵免境外预提时税负更高,凸显主动申报抵免的价值。 |
| 触发原因讨论 | 随心走、卷卷追问"怎么被发现的、是否与账户金额/出入金有关"——结合短信措辞"定向发送疑点涉及人员",指向CRS数据比对而非随机抽查。 |
| 规避思路 | 猎户天星提到 BOXX(合成覆盖组合,不产生合格股息)等策略讨论,属星友个人观点,税务效果未经验证。 |
| 共鸣与体感 | 行山世外·:电商经营者同款体验——"税务局有准确数据就是不给你,让我自己更正申报";张拂晓:"虽然一千不多但是也很肉疼";多条评论感谢分享。 |
评论区观点均为星友个人经验与讨论,不构成税务建议;具体申报口径以主管税务机关与专业顾问意见为准。
案例与报告结论的互证与边界:①本案例是"CRS数据 → 补税"全链条的最完整非官方实证,但触发细节(账户规模阈值、通报优先级)官方未披露,不能反推"低于某金额就安全";②"税务只要股息"是2026年9月的个案体感,CRS字段本就包含毛收入与余额,未来比对升级不改变法律纳税义务;③该星友账户为香港持牌券商(长桥),CRS参与地报送——再次印证第三部分"美国本土券商暂无自动交换,但CRS参与地全覆盖"的格局。
来源索引
第一部分:香港CRS字段与机制
- OECD《International Standards for AEOI》Section I Reporting:oecd.org
- 香港税务局AEOI中文FAQ:ird.gov.hk/chi/faq/dta_aeoi.htm
- 香港税务局《Guidance for Financial Institutions》第15章 Required Information:ird.gov.hk/eng/pdf/2016/chapter15.pdf
- 香港税务局AEOI登记及提交BIR80报表页:ird.gov.hk/chs/tax/aeoi/portal.htm
- 香港税务局年报(CTS传输、公约在港生效):ird.gov.hk/dar/2021-22
- 香港立法会2018年第142号法律公告参考资料摘要:legco.gov.hk
- 国家税务总局《金融账户涉税信息自动交换标准简介》:chinatax.gov.cn/aeoi_index.html
- 六部委《非居民金融账户涉税信息尽职调查管理办法》官方解读:chinatax.gov.cn
- 中新网:内地与香港AEOI安排2018年9月6日生效:chinanews.com
第二部分:补税案例
- 北京王某案:beijing.chinatax.gov.cn
- 厦门富某案:xiamen.chinatax.gov.cn
- 四川李某案:gongxian.gov.cn
- 福建刘某某案:fujian.chinatax.gov.cn
- 广东刘某案:guangdong.chinatax.gov.cn
- 深圳周某某案:shenzhen.chinatax.gov.cn
- 六地集中曝光(央视新闻):news.cctv.cn
- 王子柏(柏公子)案:chinatax.gov.cn
- 吴亦凡案:chinatax.gov.cn
- 姜某正面典型(第一财经):yicai.com
- 税务总局关于境外保险收益回应:china.com.cn
- 离岸信托个税公告:fgk.chinatax.gov.cn
- 财新《境外收入追税》特稿:weekly.caixin.com
- 财新《炒美股要征税》:finance.caixin.com
- 第一财经《炒港美股要交20%个税?》:yicai.com
- 证券时报《CRS重构境外投资合规逻辑》:stcn.com
- 万邦WTS律所CRS通讯:wts.cn
第三部分:美国券商CRS/FATCA
- 美国财政部FATCA协议状态表(中国为Agreement in Substance, Model 1):home.treasury.gov
- IRS Instructions for Form 8966 (2025):irs.gov
- IRS Internal Revenue Manual 4.60.1 Exchange of Information:irs.gov/irm
- IRS中美税收协定英文版(Article 25):irs.gov/pub/irs-trty/china.pdf
- 国家税务总局中美税收协定中文PDF(第二十五条):chinatax.gov.cn
- 国家税务总局2011年议定书(情报交换现代化):fgk.chinatax.gov.cn
- OECD Enhanced Monitoring Report on EOIR 2026(美国部分):oecd-ilibrary.org
- KPMG Tax Alert, China reaches Agreement in Substance for Model 1 IGA (July 2014):kpmg.com
- PwC Global Implementation of CARF(美国2028年报告、Form 1099-DA):pwc.com
- 第一财经《美国何以成为全球税收透明化下的例外》:yicai.com
- 证券时报《盈透证券收紧内地居民开户》:stcn.com
- 锦天城律所《富途证券被立案后的税务稽查风险》:allbrightlaw.com
第四部分:CRS补税案例实录(星友亲历)
- 原帖(知识星球「股楼大揭」· ViVi &流行雨 · 2026-09-17 · 精华)电脑端:wx.zsxq.com/group/142552854252/topic/22258258854484211
- 原帖手机端:wx.zsxq.com/mweb(topic_id=22258258854484211)
- 帖内引用的"房东"文章《得到一个可靠且特别有价值的信息…》(CRS 2.0期间只报股息的说法来源):t.zsxq.com/co5dD
- 抵扣依据参考:中美税收协定股息条款(预提税10%上限)与境外税款抵免规定,见上方第三部分协定文本链接(irs.gov / chinatax.gov.cn)